





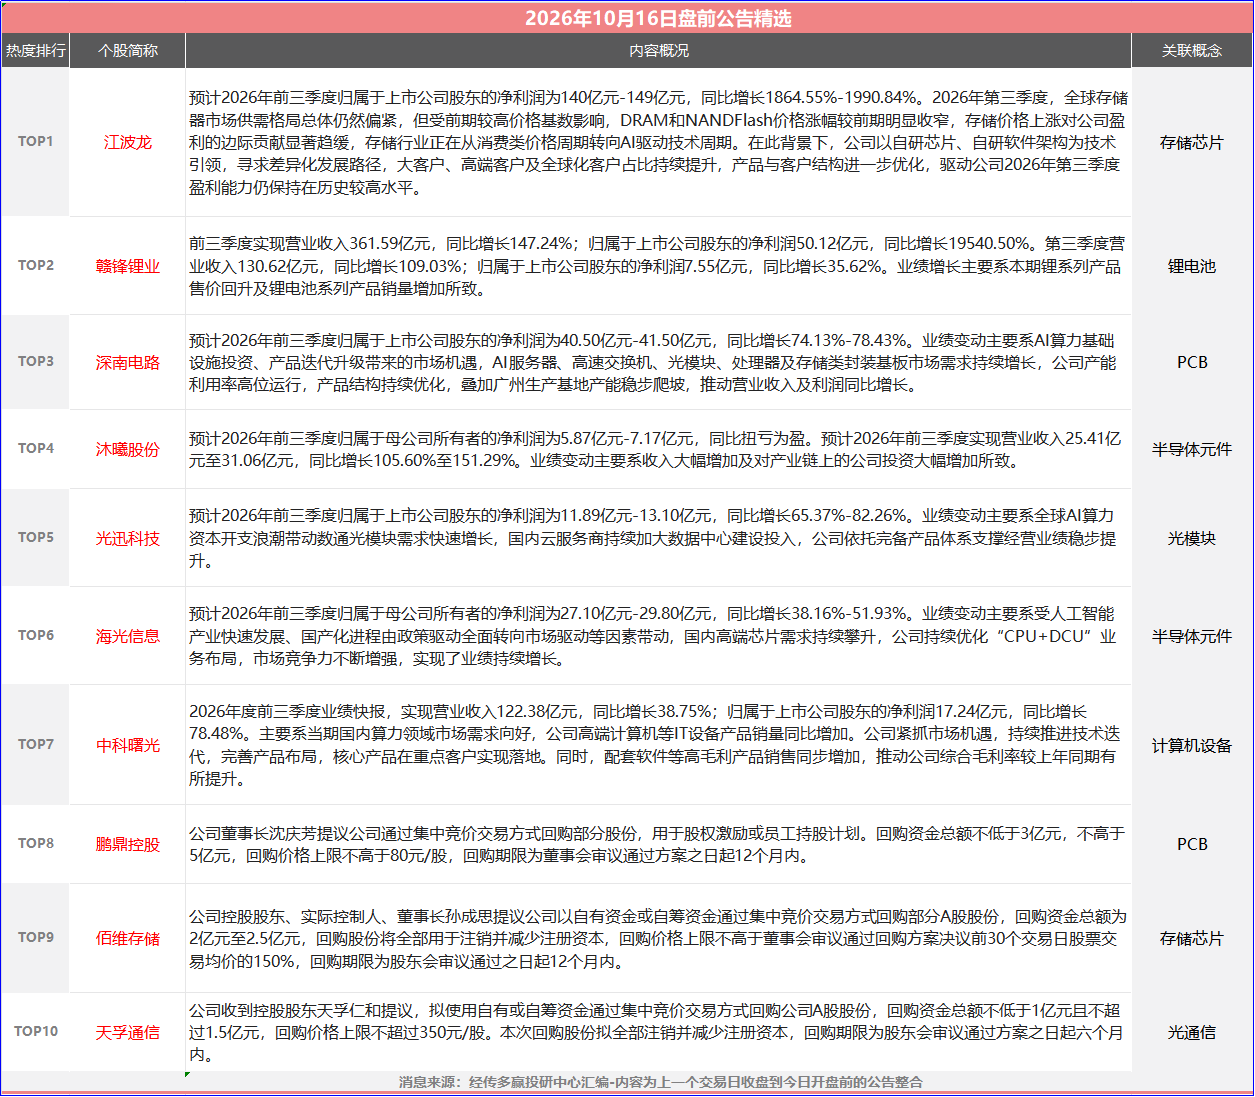
(图片来源:经传多赢)
江波龙:预计前三季度净利润同比增长1865%-1991% 存储价格上涨对盈利的边际贡献显著趋缓
江波龙(301308.SZ)公告称,预计2026年前三季度归属于上市公司股东的净利润为140亿元-149亿元,同比增长1864.55%-1990.84%。2026年第三季度,全球存储器市场供需格局总体仍然偏紧,但受前期较高价格基数影响,DRAM和NANDFlash价格涨幅较前期明显收窄,存储价格上涨对公司盈利的边际贡献显著趋缓,存储行业正在从消费类价格周期转向AI驱动技术周期。在此背景下,公司以自研芯片、自研软件架构为技术引领,寻求差异化发展路径,大客户、高端客户及全球化客户占比持续提升,产品与客户结构进一步优化,驱动公司2026年第三季度盈利能力仍保持在历史较高水平。小财注:公司Q3净利润预计34.23亿-43.23亿,Q2净利润67.15亿,据此计算,Q3净利润预计环比下降35%-49%。
点评:
江波龙(301308)是公司是A股存储模组龙头,现价244元、总市值约1087亿元、动态PE约9.4倍,前期股价已从年内高点回撤约67%,属典型业绩暴增、股价深调的高确定低估值标的。但公告同时揭示两大边际变化:一是第三季度归母净利润预计较二季度环比下降,DRAM、NANDFlash价格涨幅较前期明显收窄,涨价对盈利的边际贡献显著趋缓;二是公司明确存储行业正从消费类价格周期转向AI驱动技术周期,以自研芯片、自研软件架构及UFS4.1、mSSD等高端新品寻求差异化。这份预告属于同比大超预期、环比兑现回落的组合,短期或刺激今日高开,但环比下滑将压制资金对存储涨价板块的追高情绪,高开回落、区间震荡的概率偏大。对存储板块而言,江波龙作为千亿龙头,其指引确认了存储三季报整体高增的确定性,但也提示板块由涨价主升转向业绩验证+分化阶段,资金或向真正有AI存储放量的标的集中。
风险提示:本文观点由经传多赢整理编辑,以上内容仅供参考和学习使用,不作为买卖依据,投资者应当根据自身情况自主做出投资决策并自行承担投资风险。市场有风险,投资需谨慎!
免责声明:以上内容(包括但不限于图片、文章、音视频等)及操作仅供参考,我司为正规投资咨询经营机构,不指导买卖,不保证收益,投资者应独立决策并自担风险。
