





中信建投:建议把握当下的转债配置窗口 依据价格中枢的波动逐步增配
中信建投称,展望11月,虽然短期内权益资产的波动率存在放大的不确定性,但目前价格中位数125元的转债资产已经初步具备了配置价值。未来一段时间内转债资产的供需持续错配,历史估值的锚定效应有限,建议更多从绝对收益角度评估转债资产的投资价值,根据资产的配置价值逐步调整风险敞口,适度淡化对于权益资产短期走势的预测。因此建议把握当下的转债配置窗口,依据价格中枢的波动逐步增配,优先关注双低策略或类指数策略,对行业进行均衡配置。
中信建投:AI需求高景气驱动功率半导体迈向新周期
中信建投称,在AIDC爆发+新能源车增量驱动下,2026年以来功率半导体掀起涨价潮。从技术迭代角度来看,以SiC为代表的第三代功率半导体器件非常适配AIDC高压直流化迭代的技术趋势,因此在SST、HVDC、固态断路器等多环节均有渗透率提升趋势,增量更为明显。经测算,在AIDC爆发+技术迭代下,预计2030年将带来百亿级SiC功率器件的增量需求。SiC功率器件上下游有望增量共振。
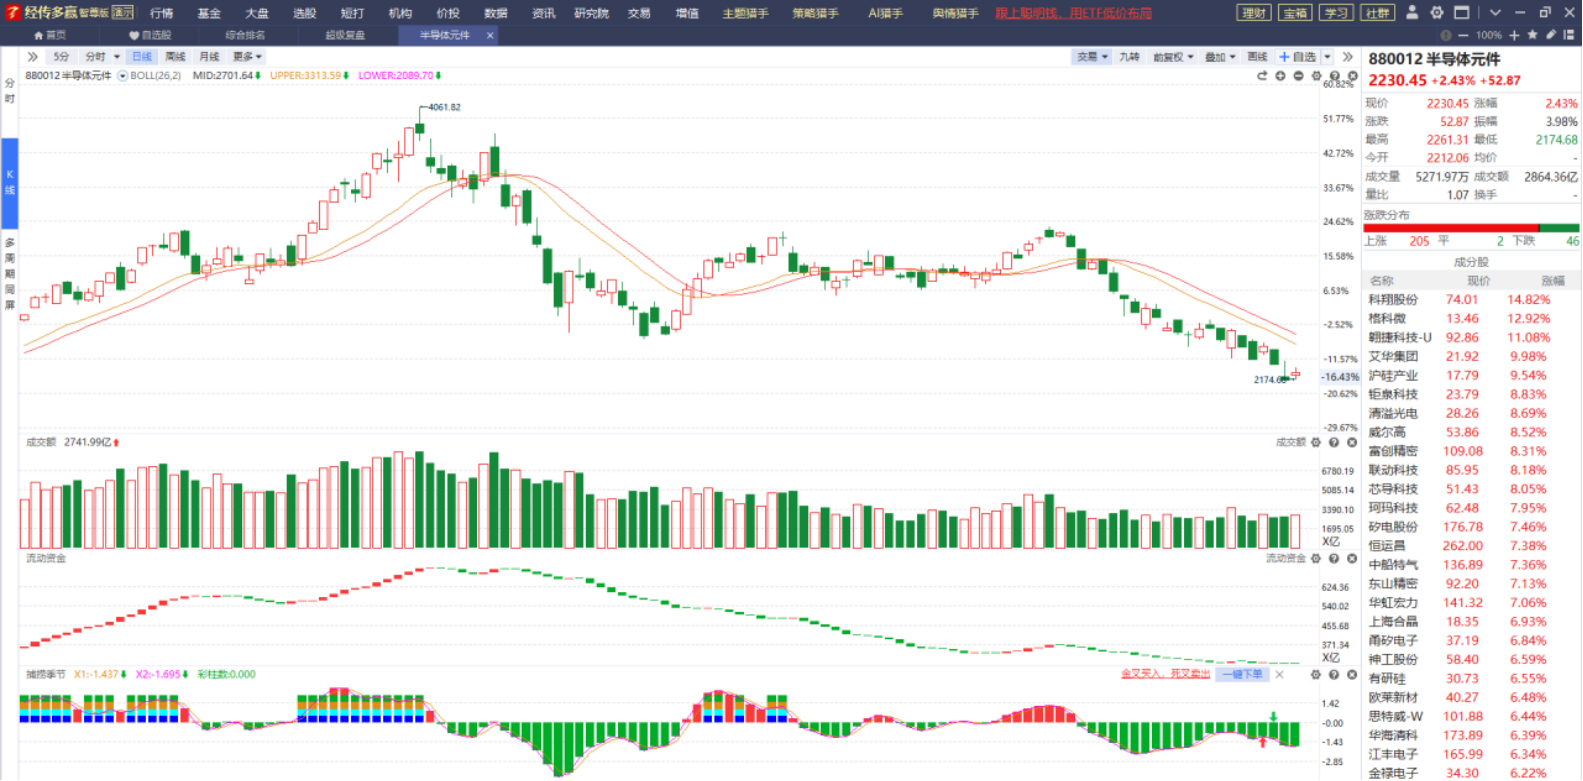
(图片来源:经传多赢软件)
点评:
半导体元件板块昨天迎来了不错的反弹行情,就目前它所处的位置是比较低的,前期调整的力度也很大,但大家对它的恐惧不会因为一天的反弹行情就积极看多,所以对该板块还有想法的先小仓位去试一下,别想当然地认为它就剩下涨这一条路了,股票市场上从来没有这个说法。
中信证券:AI引领需求扩容,产业升级助材料成长
中信证券表示,展望2027年,AI资本开支将持续拉动全球科技硬件与能源基础设施建设,叠加关键材料自主可控需求与高端制造升级,有望推动新材料加速导入与规模化放量。我们建议重点聚焦AI新材料,把握下游扩产、材料升级、新技术迭代及国产替代带来的投资机会,推荐半导体、PCB、光通信、热管理和电子元器件上游关键材料环节。同时建议关注增长稳健、订单确定性高的能源材料与装备板块,推荐核电&核聚变、氢能&SOFC、SAF、燃气轮机等赛道。此外我们看好商业航天、具身智能、军工等高端制造行业的主题性投资机会。
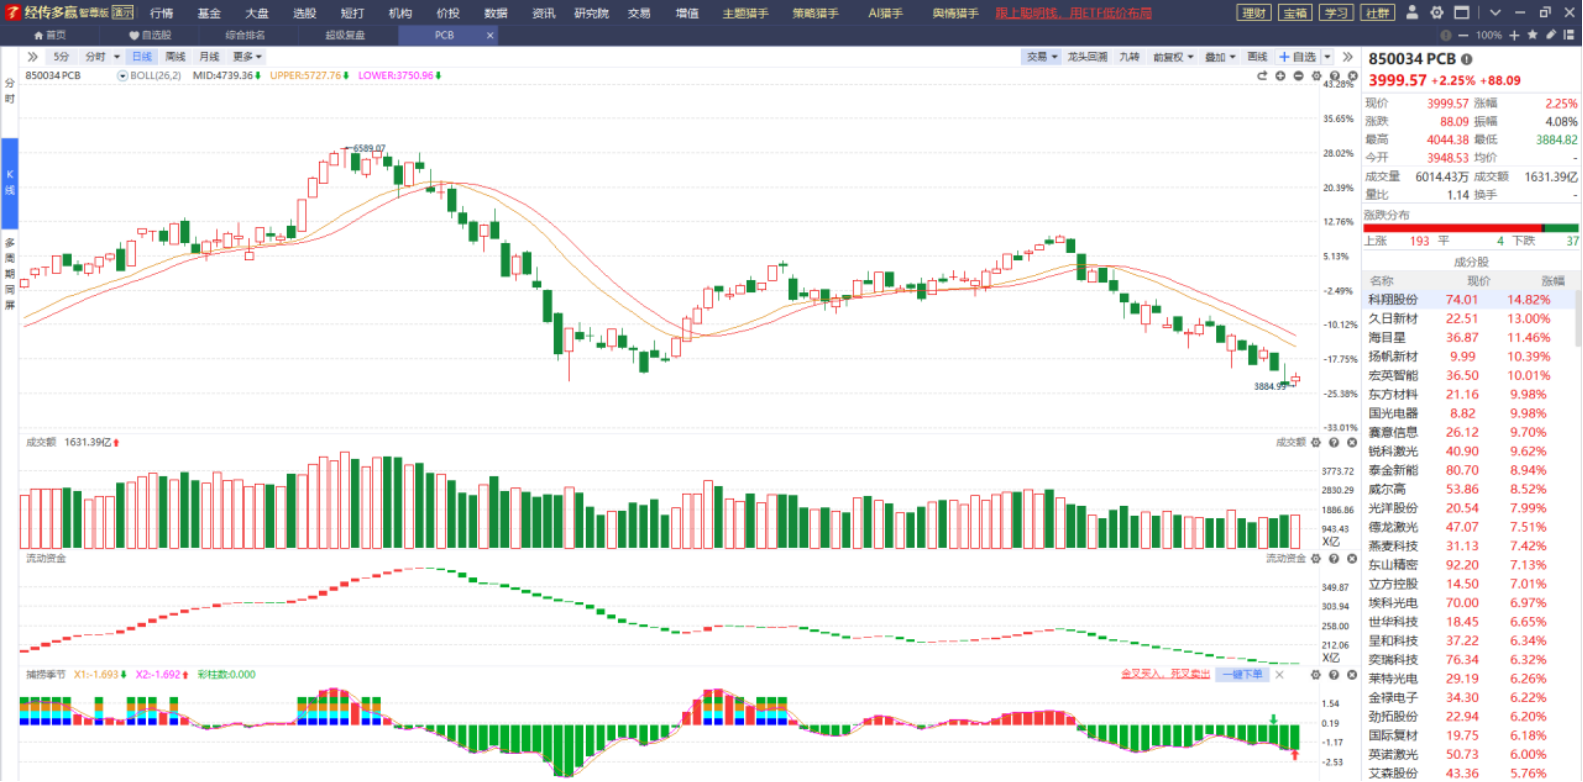
(图片来源:经传多赢软件)
点评:
PCB跟半导体的走势跟逻辑是一样的,虽然它们都砸出了“黄金坑”,但是不是就此爬了出来,还是在坑里磨一阵再出来,这些都是不确定的,所以切勿因为一天的反弹行情就兴奋起来了,一定要保持耐心,多观察一下再做打算。
风险提示:本文观点由经传多赢整理编辑,以上内容仅供参考和学习使用,不作为买卖依据,投资者应当根据自身情况自主做出投资决策并自行承担投资风险。市场有风险,投资需谨慎!
免责声明:以上内容(包括但不限于图片、文章、音视频等)及操作仅供参考,我司为正规投资咨询经营机构,不指导买卖,不保证收益,投资者应独立决策并自担风险。
