





中信建投:端侧有望成为AI的下一个浪潮
中信建投表示,当前算力主要部署在云侧,端侧不仅能成为云侧的入口,更能够提供隐私保护、即时响应、低成本,以及主动响应的差异化价值,从而有望成为AI的下一个浪潮。从场景上看,端侧AI不仅仅能够应用在如手机、PC、眼镜等大的消费终端,端侧AI的价值更在于多个碎片化场景的渗透,这体现在端侧AI会赋能传统成熟产品的升级,同时端侧AI也会带动全新终端的诞生,最后,从落地上看,成熟产品的升级迭代落地更快,目前已能看到部分产品开始放量,而全新AI的终端需要更长的开发周期,需要将模型、场景与算力深度融合,围绕用户核心痛点,打造系统级能力,端侧AI从“通用能力”到“行业价值”的“最后一公里”仍需模型厂与终端相互协同,也会在未来逐步落地,这些碎片化场景的逐步渗透是国内相关龙头公司业绩能够持续快速增长的核心原因之一。
中信证券:预计2026年为大宗农产品价格磨底、蓄势向上的元年
中信证券表示,预计2026年为大宗农产品价格磨底、蓄势向上的元年。其中,在国际冲突、厄尔尼诺气候扰动下,海外种植链多品种价格先行上涨,国内主粮价格底部企稳。展望2027年,历史级厄尔尼诺强化减产预期,叠加农资成本高位,生物能源需求拉动、库消比的下降,农产品价格有望持续上涨。生猪仍处于深亏阶段,亏损+政策去产能持续下,2027年H2周期景气可期。肉禽产业链温和复苏中。后周期动保有望触底向上。
整体来看,建议布局五条主线。1. 左侧布局生猪周期反转,推荐成本领先、强创现分红预期的企业;估值低位的企业;开辟养牛业务第二曲线的公司。2. 推荐经营稳健、穿越周期的公司以及后周期公司。3. 布局种植产业链。4. 宠物产业链关注拐点。5. 农产品加工与功能性配料。
(图片来源:经传多赢软件)
点评:
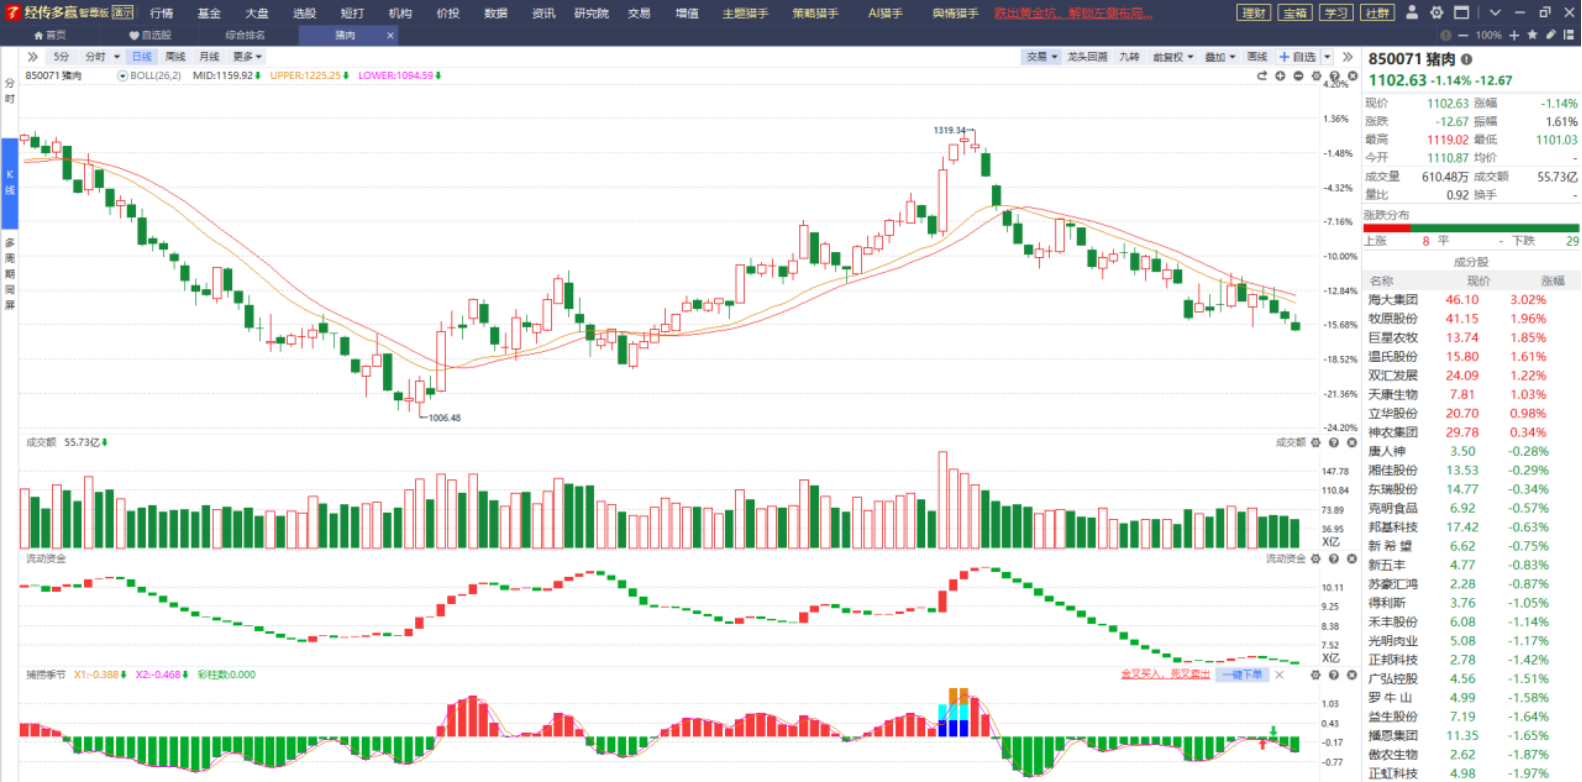
猪肉板块近期持续调整的力度比较大,如果后续“厄尔尼诺”现象真的很严重,那么该板块后续的上涨空间还是比较大的,不过介入的前提是趋势跟指标都出现积极的信号,首先趋势要止住跌势,其次是捕捞季节收出金叉或流动资金开始翻红,而且翻红的状态要维持下去,就目前而言它还不具备介入的条件,先保持关注吧!
华泰证券:关注优质金融股战略配置机会
华泰证券表示,26Q3金融股主动权益基金仓位环比表现分化,银行仓位回升,证券仓位下滑,保险仓位小幅回升。银行板块仓位较26Q2末回升1.06pct至2.16%,工行、招商、江苏等获增持较多。26Q3末券商板块主动偏股型基金仓位环比下降0.13pct至0.33%,仍处于历史较低水平。保险板块基金仓位环比上升0.04pct至0.46%。近期市场风格再平衡,银行板块股息仍具有相对优势、券商估值性价比凸显。关注优质金融股战略配置机会,1. 证券:个股关注综合实力和国际业务领跑的头部券商;区域并购重组的结构性机会。2. 银行:截至10月28日,A/H股银行板块近12月股息率达4.64%/4.62%,10年期国债收益率为1.63%,银行股息率相对优势较显著,对于险资、外资等追求高股息、高稳定度的机构投资者具有较强吸引力。
(图片来源:经传多赢软件)
点评:
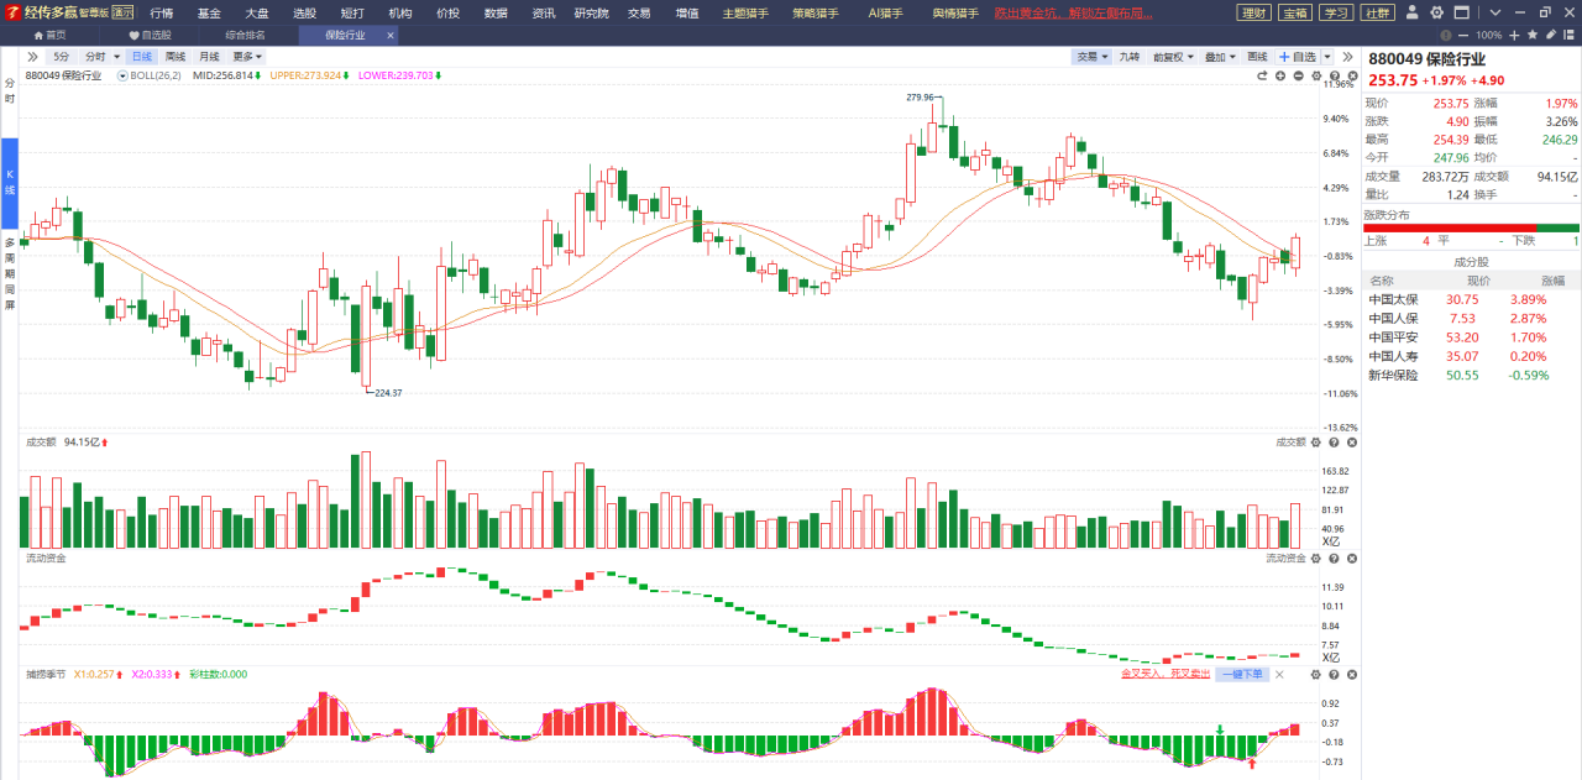
保险板块近期在银行板块的带领下走出了非常不错的震荡上涨行情,昨天的反包阳线更是让它强势突破辅助线的压制,成交额呈放量状态,流动资金开始翻红,捕捞季节收出金叉,在这个市场环境下布局一些偏防守的方向能有效降低账户的亏损,不过仅仅也是轻仓参与,切勿因为近期涨幅比较好就盲目加大仓位,说到底布局这些方向的本质是为了让他发挥“压舱石”作用的,并不是去进攻的,有一定仓位就行了。
风险提示:本文观点由经传多赢整理编辑,以上内容仅供参考和学习使用,不作为买卖依据,投资者应当根据自身情况自主做出投资决策并自行承担投资风险。市场有风险,投资需谨慎!
免责声明:以上内容(包括但不限于图片、文章、音视频等)及操作仅供参考,我司为正规投资咨询经营机构,不指导买卖,不保证收益,投资者应独立决策并自担风险。
