中信证券:电商板块估值整体低位,建议优先关注基数效应缓解的头部平台
中信证券表示,本届“双十一”大促周期整体缩短,补贴规则上化繁为简、预算更多投入会员权益。从近期大盘数据来看,2026年9月社零/实物电商同比+1.1%/+0.1%,消费大盘边际修复,线上单月增速阶段性走弱,季度周期下电商仍具有较社零的超额增速。投资层面,内容电商增长中枢下移利好行业整体竞争压力的舒缓,建议关注板块整体的低位机会,并持续观察后续国补力度放开及消费政策面的变化。
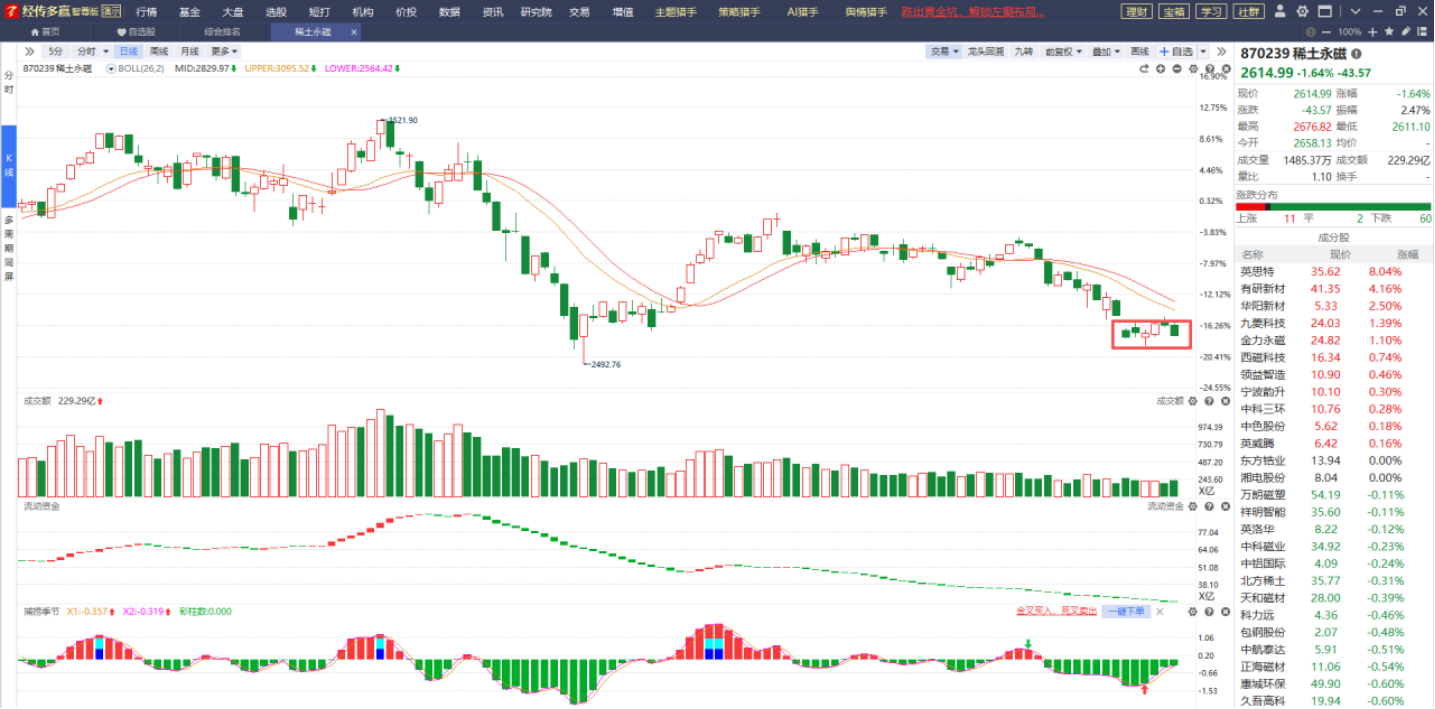
中信证券:稀土永磁出海向好,关注稀土板块反弹
中信证券表示,近期北方稀土、金力永磁等龙头企业三季度业绩预告表现亮眼,稀土行业景气度或持续向上;盛和资源公布冶炼分离业务股权转让事宜,产业链整合进一步深化,上游集中度有望持续提升。中欧贸易磋商释放积极信号,稀土永磁单月出口量创年内新高,叠加四季度传统需求旺季及人形机器人等新兴领域需求增长,稀土行业供给刚性与需求弹性的逻辑或持续强化,持续推荐稀土产业链战略配置价值。
(图片来源:经传多赢软件)
点评:
稀土永磁板块一直在底部震荡磨底,具备反弹潜力,不过目前的市场环境比较差,还不太有反弹行情出现,对该板块有兴趣的不妨先留意一下,耐心等待更多好转信号出现之后再介入。
中信建投:厄尔尼诺驱动国际粮价走强,短期淡季约束,中期看好化肥行业景气上行及格局优化
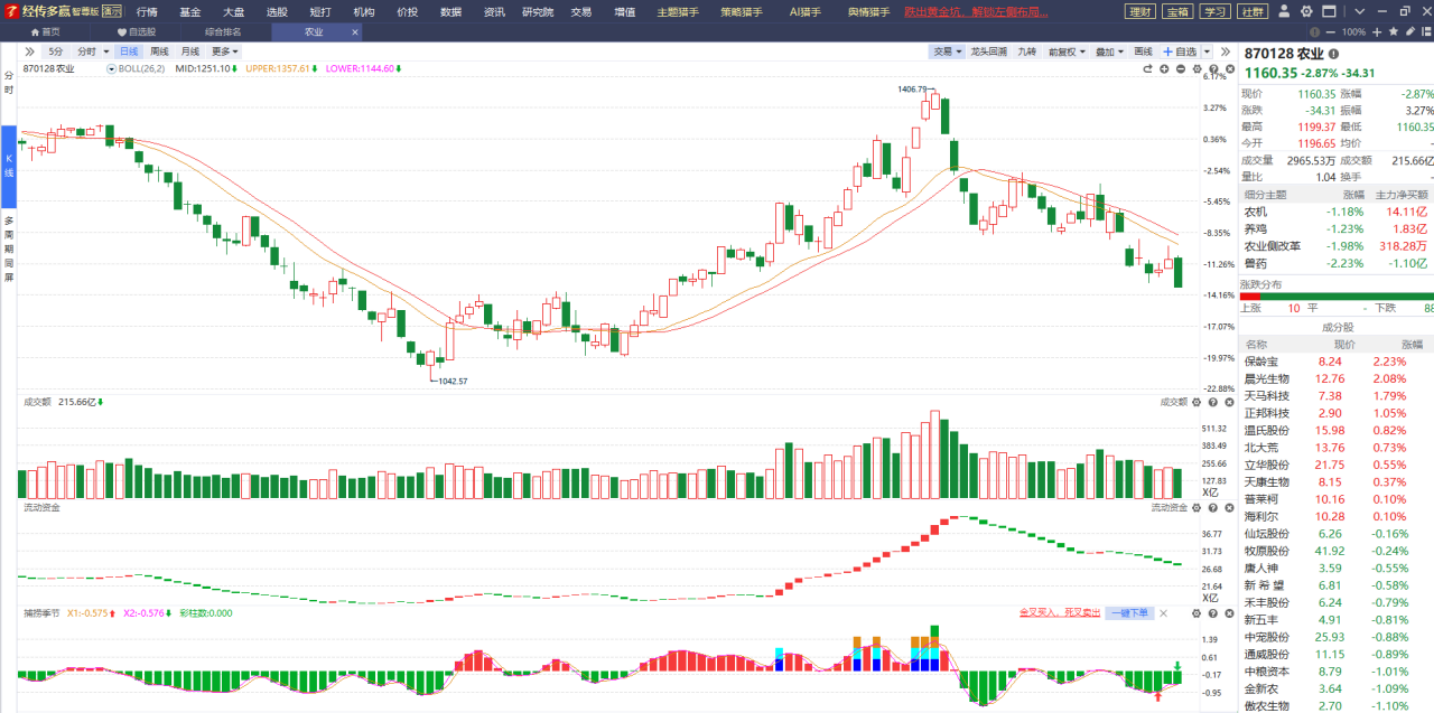
中信建投指出,我们看好厄尔尼诺驱动粮价上行背景下化肥行业的景气修复,以及供给端格局优化下龙头的竞争优势强化:2026年9月超强厄尔尼诺事件正式形成并可能持续至2027年2月,粮价上行有望带动种植收益回暖、支撑化肥需求。氮肥需求稳步增长且供给增速回落,新增产能集中于具备成本竞争力的龙头,价格中枢有望稳步上行。磷肥成本修复进行中,单位盈利预计边际改善,中期我们看好磷矿景气持续以及磷肥出口将逐步向牌照类生意转变,拥有磷矿资源的一体化企业优势凸显。钾肥全球寡头垄断格局下预计2027年供需维持紧平衡,行业景气有望延续。复合肥行业竞争重心转向产品结构升级,看好拥有品牌、渠道和产品创新能力的龙头企业持续扩张份额+单位盈利水平。
(图片来源:经传多赢软件)
点评:
农业板块昨天经历较大力度调整行情,但厄尔尼诺现象越演越烈,这会在一定程度上刺激农业板块的反弹,对该板块感兴趣的可适当关注一下。
风险提示:本文观点由经传多赢整理编辑,以上内容仅供参考和学习使用,不作为买卖依据,投资者应当根据自身情况自主做出投资决策并自行承担投资风险。市场有风险,投资需谨慎!
免责声明:以上内容(包括但不限于图片、文章、音视频等)及操作仅供参考,我司为正规投资咨询经营机构,不指导买卖,不保证收益,投资者应独立决策并自担风险。